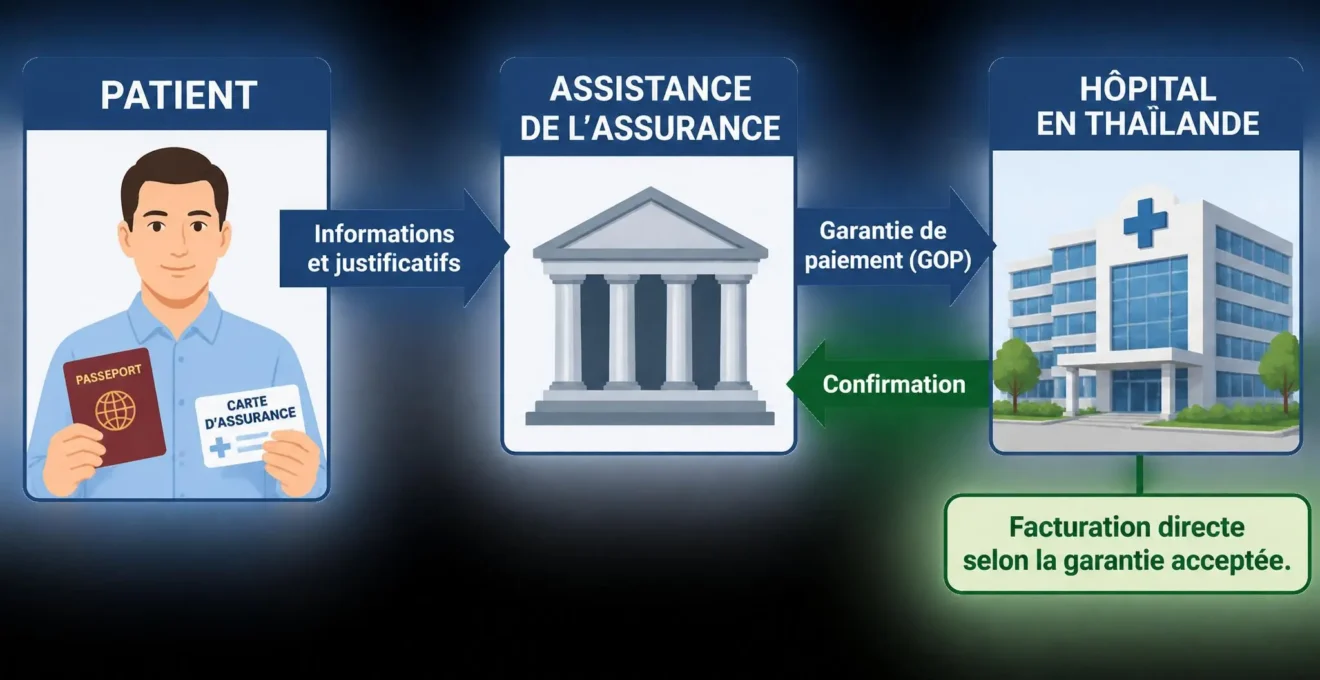
En cas d’hospitalisation en Thaïlande, votre assurance voyage peut régler directement les frais médicaux auprès de l’établissement, à condition d’accepter la prise en charge et de lui transmettre une garantie de paiement officielle. Ce document, appelé Guarantee of Payment (GOP), permet à l’hôpital de facturer l’assureur dans les limites convenues. Pour en bénéficier, contactez rapidement votre assistance médicale, communiquez les informations de l’établissement et transmettez les justificatifs demandés. Attention : cette procédure n’est pas automatique. Selon votre contrat et les accords de l’hôpital, vous pourriez devoir avancer une partie ou la totalité des dépenses.
Comment fonctionne la prise en charge directe en Thaïlande ?
Le paiement direct repose sur une coordination entre trois interlocuteurs : le voyageur, l’assistance de son assurance et l’établissement hospitalier. L’assureur vérifie les garanties du contrat et, s’il accepte la demande, adresse à l’hôpital une Guarantee of Payment (GOP). Cette garantie précise les frais qu’il accepte de prendre en charge, selon les conditions applicables.
Il faut distinguer deux documents. L’attestation d’assurance prouve que vous disposez d’une couverture. La GOP confirme, quant à elle, l’engagement de paiement accepté pour une hospitalisation ou des soins déterminés. Présenter sa carte d’assurance à l’admission ne suffit donc pas nécessairement pour bénéficier d’une facturation directe.
Lorsque l’établissement reçoit la garantie officielle, il peut facturer directement l’assureur dans les limites indiquées. Les prestations exclues, les dépassements éventuels et les montants non acceptés peuvent toutefois rester à votre charge. La GOP ne signifie donc pas automatiquement que toutes les dépenses seront réglées sans participation financière.
La possibilité de cette organisation dépend notamment de l’assureur, de l’établissement choisi, de la nature des soins et des conditions du contrat. Un hôpital peut disposer d’un service chargé des patients internationaux sans pour autant accepter toutes les assurances voyage.
Pour préparer un séjour en Thaïlande, France Diplomatie recommande de disposer d’une assurance couvrant les frais médicaux, la chirurgie, l’hospitalisation et le rapatriement sanitaire. Le ministère précise également que l’ambassade française ne prend pas en charge les frais médicaux du voyageur : consultez ses recommandations de France Diplomatie avant le départ.
Quelles démarches effectuer dès l’hospitalisation ?
Le premier réflexe consiste à contacter le service d’assistance médicale indiqué sur votre contrat. Ce service constitue l’interlocuteur chargé d’examiner votre situation, de vérifier vos garanties et de coordonner les échanges avec l’hôpital. Si votre état ne vous permet pas de téléphoner, un proche peut effectuer cette démarche à votre place.
Lors de cet appel, communiquez votre identité, votre numéro de contrat, les circonstances de l’hospitalisation et le nom de l’établissement. Demandez l’ouverture d’un dossier et notez le numéro de référence communiqué par l’assistance. Précisez que vous souhaitez savoir si une garantie de paiement directe peut être délivrée.
Préparez les documents susceptibles d’être demandés : passeport, attestation d’assurance, copie des conditions contractuelles et justificatifs médicaux disponibles. L’assureur peut également réclamer un diagnostic, un compte rendu médical, une prescription ou des renseignements sur les soins envisagés.
Avant le départ, vérifiez aussi les modalités d’assistance et les garanties médicales de votre contrat. La page IMAWAY consacrée à une assurance voyage adaptée à la Thaïlande permet d’examiner les garanties proposées pour cette destination, notamment concernant les frais médicaux, l’hospitalisation et l’assistance. Demandez explicitement si l’assistance peut émettre une GOP, auprès de quels établissements et sous quelles conditions : une couverture hospitalière ne garantit pas à elle seule le règlement direct.
En cas d’urgence médicale, ne retardez jamais les soins nécessaires pour attendre une validation administrative. Faites contacter l’assistance dès que la situation le permet et demandez à un proche ou au personnel hospitalier de faciliter les échanges si nécessaire.
Comment l’hôpital thaïlandais coordonne-t-il le paiement avec l’assureur ?
Dans certains établissements, notamment ceux accueillant régulièrement des patients internationaux, un service dédié facilite les démarches administratives. Il peut communiquer avec les compagnies d’assurance, transmettre les justificatifs et suivre les demandes de garantie financière. Cette organisation ne signifie cependant pas que tous les contrats sont acceptés.
Le service hospitalier peut transmettre à l’assistance les renseignements médicaux et administratifs nécessaires à l’examen du dossier. Il doit ensuite vérifier la réception de la GOP officielle avant d’organiser une facturation directe dans les limites acceptées.
La réception effective du document est importante : une demande envoyée ne signifie pas encore que la garantie a été acceptée. Si la garantie tarde à parvenir à l’hôpital, demandez au service administratif de vérifier son état avec l’assistance et rappelez le numéro de dossier. Si un dépôt est demandé, faites préciser son montant, son objet et les conditions de régularisation éventuelle. Ne considérez pas une demande de GOP comme un accord de paiement. Il est donc utile de demander au service hospitalier si la GOP a bien été reçue, si elle correspond aux soins prévus et si certains frais restent à régler personnellement.
Un établissement comme Phyathai 1 décrit précisément cette coordination dans sa documentation destinée aux patients internationaux. Il indique notamment que la facturation directe intervient après réception d’une garantie officielle et que les frais non couverts restent dus par le patient. Cette procédure illustre un fonctionnement hospitalier documenté, sans constituer une règle universelle pour tous les établissements thaïlandais.
Quels frais restent à payer selon la situation ?
Trois configurations principales peuvent se présenter. Elles ne correspondent pas à trois types d’assurance distincts, mais à des résultats possibles de la coordination entre le contrat et l’établissement.
| Situation | Fonctionnement | Conséquence pour le patient |
|---|---|---|
| Paiement direct accepté | L’assureur valide la prise en charge et transmet une GOP reçue par l’hôpital. | L’établissement facture directement l’assureur dans les limites acceptées. Les dépenses non couvertes restent dues. |
| Prise en charge partielle | La garantie ne couvre qu’une partie des frais ou certaines prestations. | Le patient règle les montants non acceptés et les éventuels frais restant à sa charge. |
| Absence de paiement direct | L’assureur ne délivre pas de GOP ou l’établissement ne peut pas effectuer la facturation directe. | Une avance peut être demandée. Le patient conserve les justificatifs pour solliciter un remboursement. |
Une prise en charge partielle peut notamment résulter d’un plafond médical atteint, d’une franchise, d’une participation financière ou d’une exclusion contractuelle. Certains soins peuvent également nécessiter un accord préalable. Il faut donc vérifier le périmètre exact de la garantie plutôt que de se fier uniquement à l’intitulé hospitalisation.
En l’absence d’accord de paiement direct, l’établissement peut demander un dépôt ou le règlement des soins avant la sortie. Les modalités dépendent de sa politique administrative et de la situation médicale. Il ne faut pas en déduire qu’un dépôt est systématique dans tous les hôpitaux thaïlandais.
Comment choisir une assurance qui facilite l’hospitalisation ?
Le choix d’une assurance ne doit pas reposer uniquement sur le montant annoncé des frais médicaux. Il faut également examiner les conditions de règlement et les modalités d’intervention de l’assistance. Avant de souscrire, vérifiez les points suivants :
- Le plafond médical : contrôlez le montant maximal prévu pour les consultations, les examens, l’hospitalisation et la chirurgie. Vérifiez si les différentes prestations partagent un même plafond ou disposent de limites distinctes.
- Les franchises et participations : identifiez les sommes qui restent à votre charge, même lorsque l’assureur accepte le dossier.
- Les exclusions : examinez notamment les antécédents médicaux, les activités sportives, les accidents de deux-roues et les conditions particulières de déclaration.
- La préautorisation : vérifiez si une validation préalable est nécessaire pour une hospitalisation programmée, une opération ou certains examens.
- La disponibilité de l’assistance : contrôlez les horaires, les moyens de contact, la langue de communication et la procédure à suivre en cas d’urgence.
- La garantie de paiement : demandez si l’assureur peut émettre une GOP en Thaïlande, quels établissements peuvent accepter cette procédure et quels frais peuvent rester à votre charge.
Une garantie hospitalisation ne suffit pas. Avant de souscrire, demandez à l’assureur si son assistance peut transmettre une GOP à l’établissement envisagé, si une préautorisation est nécessaire et si certains frais doivent rester à votre charge.
Une réponse précise de l’assistance est plus utile qu’une simple mention de prise en charge médicale dans une brochure. Vous pouvez notamment demander un exemple de procédure en cas d’admission dans un hôpital privé, les documents nécessaires et les modalités prévues si l’établissement ne pratique pas le règlement direct.
Que faire si vous devez avancer les frais médicaux ?
Si l’hôpital ne peut pas facturer directement l’assureur, conservez tous les justificatifs. Demandez des factures détaillées et acquittées, les preuves de paiement, les prescriptions, les comptes rendus médicaux et les documents relatifs à votre admission. Gardez également les échanges avec l’assistance et le numéro de dossier ouvert.
Avant de quitter l’établissement, vérifiez que les documents permettent d’identifier les soins réalisés, les dates et les sommes réglées. Transmettez ensuite le dossier à votre assureur selon la procédure indiquée dans le contrat. Une demande complète facilite son examen, mais ne garantit pas le remboursement de toutes les dépenses.
- Factures hospitalières détaillées et acquittées.
- Preuves de paiement et reçus.
- Prescriptions et comptes rendus médicaux.
- Copie du passeport et de l’attestation d’assurance.
- Numéro de dossier et échanges avec l’assistance.
- Documents complémentaires demandés par l’assureur.
Si vous relevez du régime français, une autre démarche peut être envisagée après votre retour. L’Assurance Maladie indique que les soins urgents et imprévus reçus hors de l’Union européenne, de l’Espace économique européen, de Suisse et du Royaume-Uni peuvent éventuellement être examinés par la caisse. Le médecin-conseil apprécie le caractère urgent des soins. En cas d’accord, le remboursement peut être limité aux tarifs forfaitaires français, et non aux sommes réellement dépensées. Les conditions de remboursement hors Europe doivent donc être distinguées de la garantie de paiement délivrée par une assurance voyage privée.
En pratique, la meilleure préparation consiste à connaître avant le départ le numéro de l’assistance, les garanties hospitalières et les conditions de délivrance d’une GOP. En cas d’admission, contactez rapidement l’assureur, facilitez les échanges avec le service hospitalier et vérifiez que la garantie a effectivement été reçue. Si le paiement direct est impossible, conservez soigneusement les justificatifs pour demander le remboursement prévu par votre contrat. Cette anticipation permet de mieux maîtriser les démarches et les conséquences financières d’une hospitalisation en Thaïlande.